Зачем платить финансовому консультанту, если есть ChatGPT?
«Никогда не пойму людей, которые не могут зайти в гугл и прочитать, что такое ОФЗ. Идти за этими знаниями к человеку за деньги — какой-то бред».
Так мне написали под одним из клиентских кейсов.
С ОФЗ спорить не буду. Определение можно прочитать бесплатно за пять минут. ChatGPT ещё и разницу с вкладом объяснит, и доходность посчитает. Зачем тогда я?
Затем, что клиентка пришла совсем не за этим. Она и до меня вела бюджет, откладывала и инвестировала. Но ей нужен был взгляд со стороны: что она уже делает правильно, где ошибается, чего не замечает. И главное — чувство опоры и уверенности в собственных решениях. А ОФЗ — это так, довесок.
Может ли на эти вопросы ответить ChatGPT? Может. Проблема в том, что сначала нужно понять, какие именно вопросы задать, какие обстоятельства учесть и по каким признакам проверить ответ. А если ты уже всё это знаешь, зачем тебе вообще консультант?
Ещё один кейс: на прошлой неделе участница клуба «Больше» принесла задачу на разбор. Есть квартира в Питере, которая успешно сдаётся. Стоит ли продать её и купить две новые в ипотеку? Или лучше переложить деньги в фондовый рынок?
Я подключил ИИ, собрал модель с горизонтом от 5 до 20 лет. Сначала фондовый рынок оказался выгоднее. Потом мы нашли ошибки в расчётах нейросети и пересчитали сценарии. Отдельно проверили ипотеку на новые квартиры: при ставке 18% платёж по ипотеке составил бы 427 тысяч в месяц. А сдавать их в аренду реально тысяч за 120.
Но даже без этих цифр начинать следовало совсем с другого вопроса: а зачем вообще продавать квартиру, которая нормально сдаётся и покрывает ипотечный платёж?
Выяснилось, что муж этой девушки не верит в фондовый рынок и не любит копить. Зато ипотеку платить будет — деваться некуда. Две новые квартиры были ещё и способом начать откладывать на жильё детям.
Взять кредит на десятки миллионов ради финансовой дисциплины. Отличный план, если хочется работать на банк следующие двадцать лет))
В итоге оказалось, что самый правильный сценарий — ничего не продавать. Сохранить текущую ипотеку под 6%, продолжать инвестировать свободные деньги, а на квартиры детям копить отдельно.
ChatGPT охотно построил сравнительную модель, потому что я попросил сравнить три сценария. Вопрос «а зачем нам вообще эти сценарии?» пришлось задавать самому.
Ещё одна клиентская история.
Клиентка два года собирается навести порядок в личных финансах. Информации вокруг полно, приложениями для учёта пользуется, экселем владеет.
Но при каждой попытке взять финансы под контроль — буксует. В переписке она сравнила своё сопротивление с «девятиэтажным домом». И честно призналась, что даже после начала работы со мной ей постоянно хочется сбежать.
И после этих слов становится понятно, почему ChatGPT её проблему не решит. Проблема не в сложности расчётов, не в фиксации трат. Проблема в том, что страшно посмотреть в свои финансы и увидеть, что ты годами мчался на машине без приборной панели.
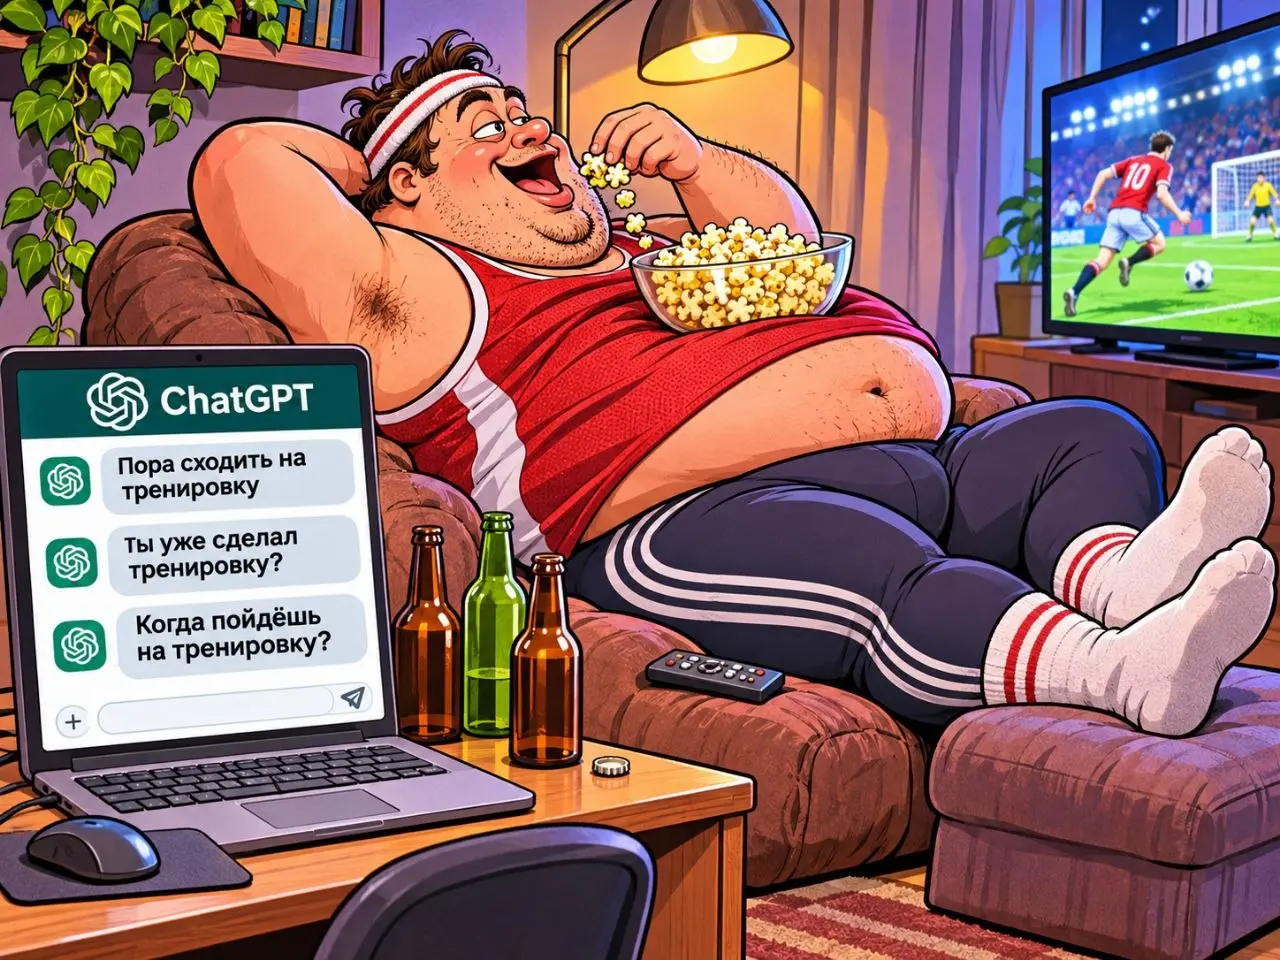
Похожая история у этой клиентки была и со спортом. Поначалу — сильное сопротивление и откладывание на потом. Ситуация поменялась, когда появился персональный тренер. Не потому, что он знает какие-то секретные упражнения. Просто тренер смотрит, поправляет технику и самое главное — помогает не забросить занятия.
С финансами договорились работать так же. Я показываю, как устроена моя система учёта, помогаю настроить под её жизнь и мягко, но настойчиво возвращаю к домашке. Без требования с первого раза сделать всё идеально. Потому что сделать на тройку — гораздо лучше, чем сделать на ноль.
Конечно, можно попросить ChatGPT устроить допрос с пристрастием или настроить агента, который каждый день будет напоминать про домашку.
Но одно дело — пообещать нейросети, что с понедельника начнёшь вести бюджет. И совсем другое — пообещать то же самое живому человеку, который через неделю спросит, где домашка.
Это примерно как пообещать весам не объедаться сладким. Какими бы умными они ни были.