📈 TER не равен качеству: анализ 7 БПИФ на золото
Сегмент БПИФ на золото на Московской бирже продолжает расти: стоимость чистых активов фондов превышает 62 млрд руб., инвесторам доступно семь инструментов с комиссиями от 0,66% до 2,37%. Но все они реализуют по сути одну и ту же стратегию – воспроизведение цены золота.
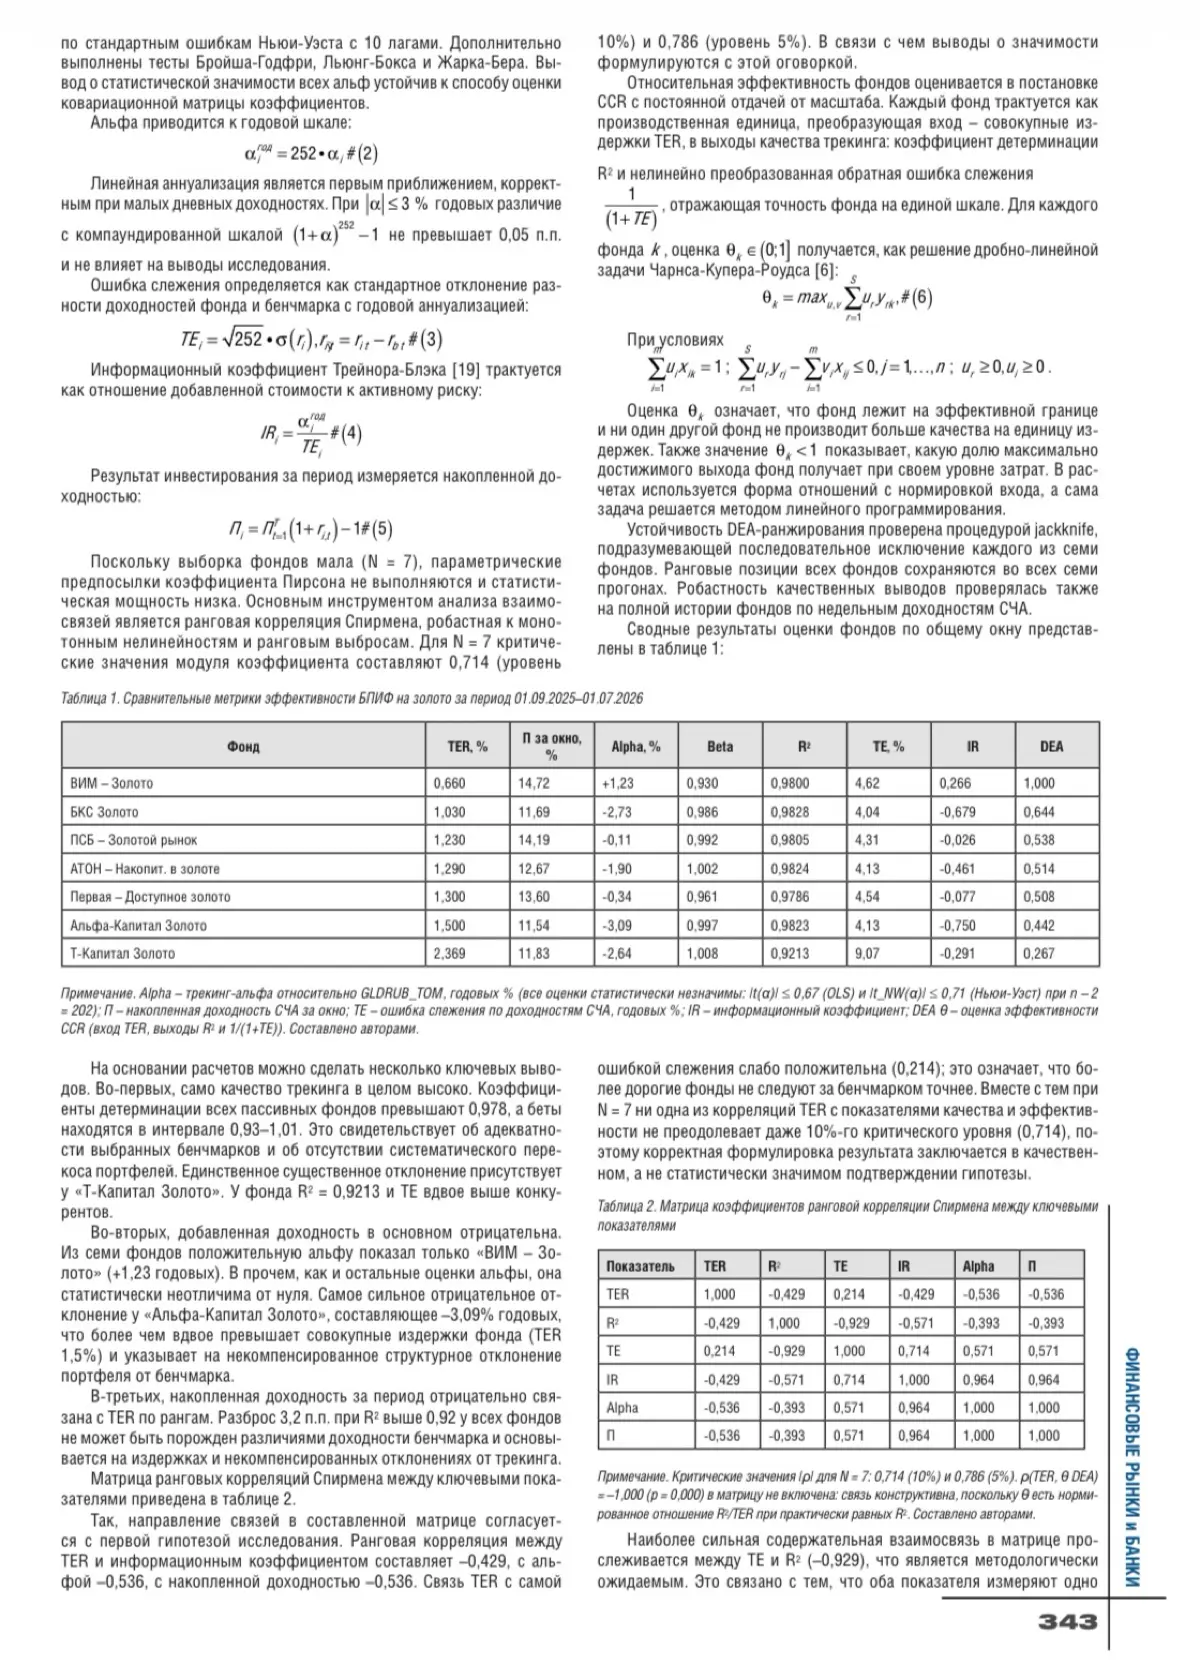
Возникает резонный вопрос: платит ли инвестор за качество или за бренд? В статье все семь фондов оценены в единой методологической системе (эталон – GLDRUB_TOM): 🔹 трекинг-альфы с робастными t-статистиками Ньюи-Уэста, беты, ошибки слежения и информационные коэффициенты; 🔹 ранговые корреляции Спирмена между издержками и качеством; 🔹 DEA-анализ (постановки CCR и BCC) с jackknife-проверкой устойчивости.
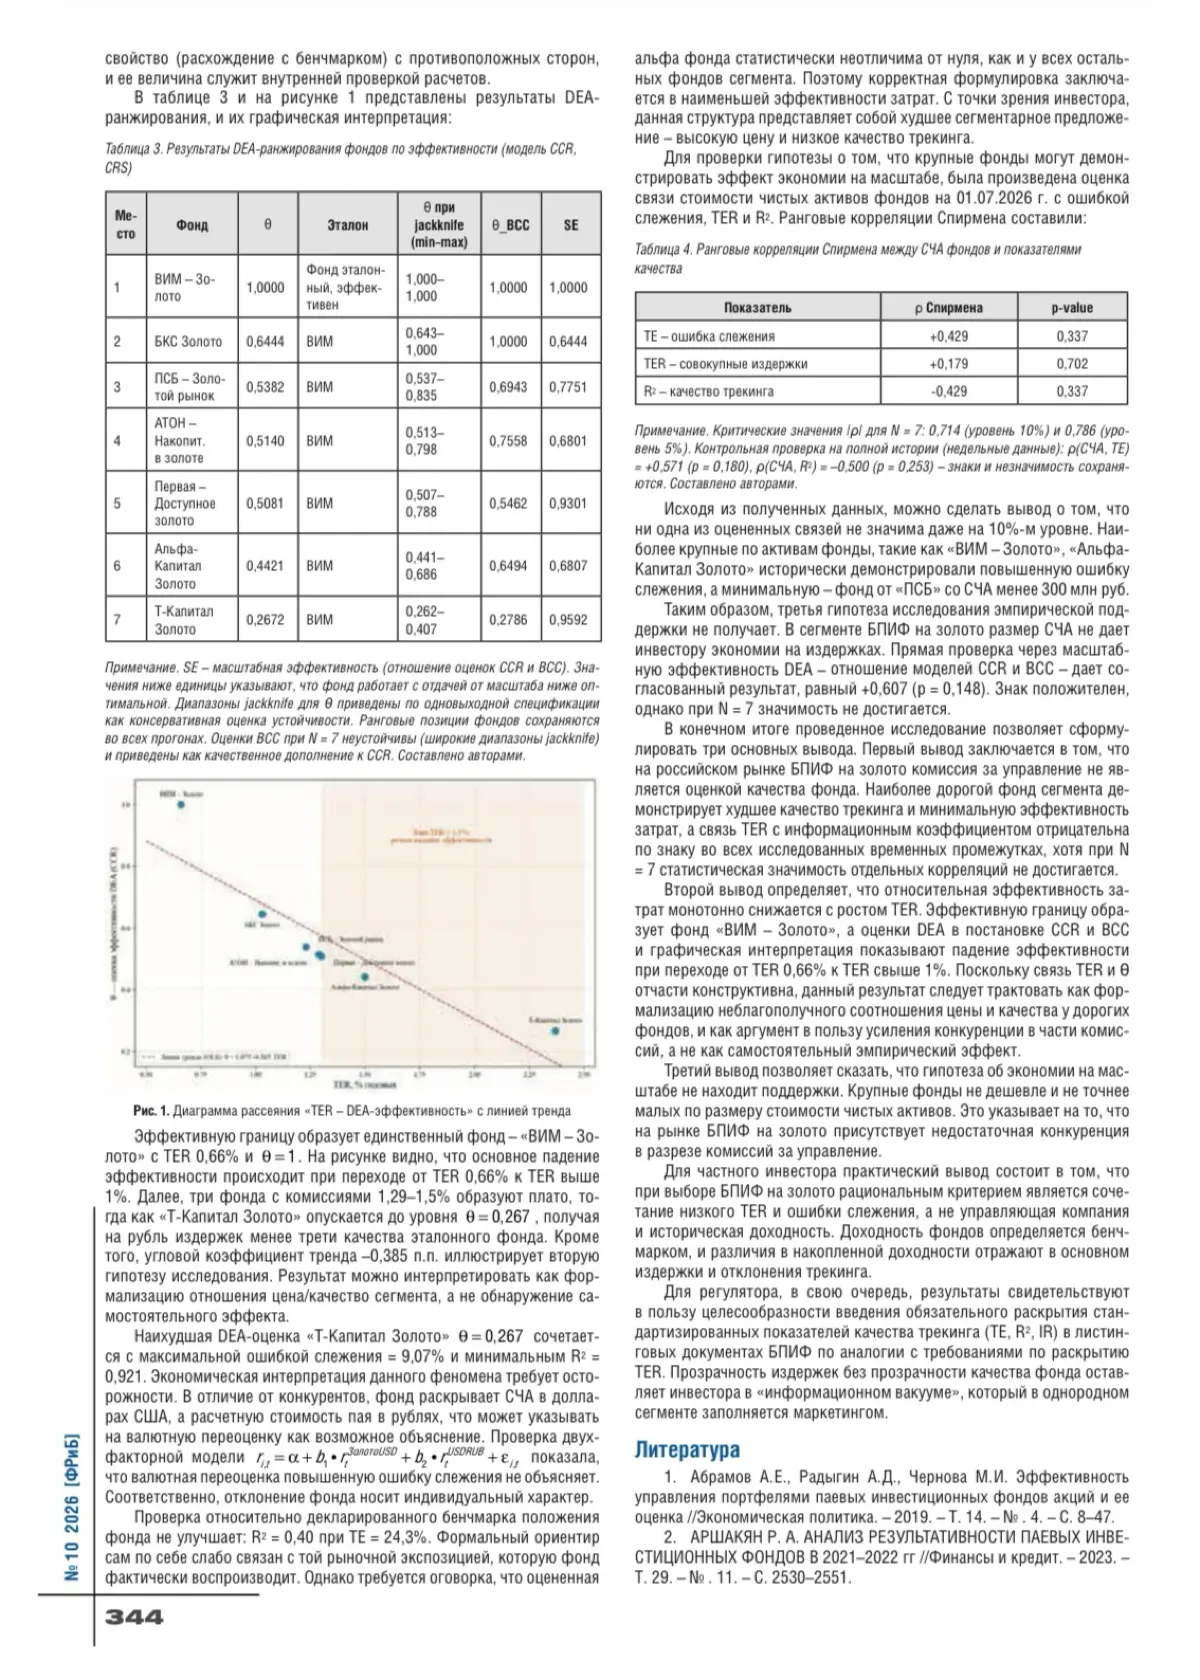
Ключевые результаты: 1️⃣ Качество трекинга высокое у всех пассивных фондов (R² > 0,978), однако более высокая комиссия за управление не компенсируется ни точностью следования бенчмарку, ни добавленной доходностью. Положительную альфу показал только «ВИМ – Золото» (+1,23 п.п. годовых, статистически неотличима от нуля). 2️⃣ Эффективную границу сегмента образует фонд с минимальным TER (θ = 1,000). Наиболее дорогой фонд («Т-Капитал Золото», TER 2,37%) демонстрирует худшее качество трекинга (TE 9,07% при ≈4% у конкурентов) и минимальную эффективность затрат (θ = 0,267). 3️⃣ Гипотеза об экономии на масштабе не подтверждена: размер СЧА не даёт инвестору ни экономии на издержках, ни большей точности трекинга.
Какой вывод можно сделать? Для инвестора рациональным критерием выбора является сочетание низкого TER и ошибки слежения, а не историческая доходность и имя управляющей компании. Для регулятора – введение обязательного раскрытия стандартизированных показателей качества трекинга (TE, R², IR) по аналогии с требованиями по раскрытию TER. 📄 Полный текст моей научной статьи во вложении.