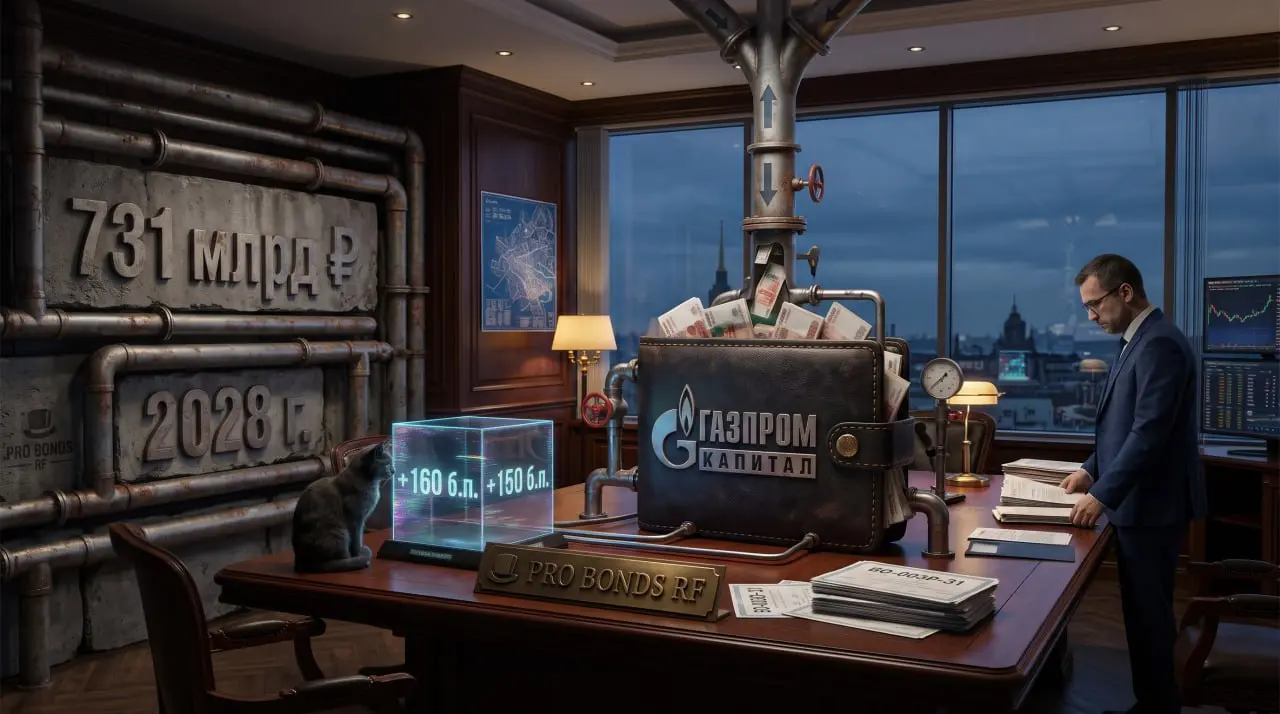
🎩 Газпром капитал: газовый кошелек, стена долгов и премия Шрёдингера
Эпоха дорогих денег диктует свои правила, но не каждый квазисуверен готов платить за них по рынку. «Газпром капитал» — это не просто финансовая оболочка, а огромное казначейство с собственной нефтью, СПГ и медиаактивами. Эмитент снова выходит за ликвидностью, предлагая инвесторам припарковаться в новом флоатере. Компания генерирует шикарный операционный кэш, но параллельно тащит на себе бездонные финансовые аппетиты материнской структуры, привыкшей опустошать баланс «дочки».
🩺 Что предлагает эмитент БО-003Р-31 -доступен для всех инвесторов
- купоны: ежемесячные, флоатер с привязкой к ключевой ставке (КС) + премия не выше 160 б.п.
- цена: 100%
- амортизация и оферты: отсутствуют
- срок: 3 года (до ноября 2029 года) -сбор заявок: 13.11.2026
🟢 Где газ горит ярко ✅ Бетонная рентабельность: маржа по EBITDA реального сектора уверенно держится на выдающемся уровне 52,5% (LTM 1П2026), несмотря на все санкционные барьеры.
✅ Операционный рывок: в первом полугодии 2026 года доходы реального сектора прибавили +7,9% г/г, достигнув 490,3 млрд руб.. Драйвером стала сырая нефть, выручка от которой взлетела на +68,3%.
✅ Кэш-машина в действии: очищенный операционный поток (FFO) стабильно растет три периода подряд и перевалил за 409,7 млрд руб. за LTM.
✅ Разворот в плюс: свободный денежный поток (FCF) после всех выплат впервые за два года вышел из глубокого минуса, составив солидные 122,1 млрд руб. за 1П2026.
✅ Комфортное покрытие: операционная прибыль покрывает процентные платежи (коэффициент ICR) с мощным запасом в 3,7x раза.
✅ Снижение левериджа поручителя: долговая нагрузка самого ПАО «Газпром» (выступающего поручителем по выпуску) опустилась до комфортных 1,81x по показателю Чистый долг/EBITDA в 1П2026.
🔴 Где идут поблочные газы
⛔️ Пылесос ликвидности: в 2025 году материнская компания безжалостно изъяла из «кошелька» 432 млрд руб. кэша, вообще не оформляя это как заем.
⛔️ Стена погашений: в 2028 году компанию ждет колоссальный долговой пик в размере 731 млрд руб., пройти который без тотальной лояльности рынка и материнского рефинансирования будет невозможно.
⛔️ Скрытый леверидж: если учесть бессрочные облигации на 668 млрд руб. и экологические обязательства, то реальный показатель Скорректированный Чистый долг / EBITDA раздувается до некомфортных 3,6x.
⛔️ Короткий поводок долга: доля краткосрочных обязательств подскочила до 13,4% (и достигает 18,8% Pro Forma), что усиливает давление на ликвидность в ближайший год.
⛔️ Валютная уязвимость: укрепление рубля всего на 20% способно беспощадно срезать экспортную EBITDA на ощутимые 95–105 млрд руб..
⛔️ Просадка фундамента: выручка от долгосрочных контрактов на сжиженный газ (СПГ) в 1П2026 просела на 8,9% г/г на фоне снижения контрактных цен.
🎯 Вердикт. Эмитент демонстрирует отличную операционную устойчивость реального сектора, но полностью зависим от корпоративного оппортунизма акционера.
Мы прогнали отчетность через нашу модель и присвоили внутренний самостоятельный рейтинг A+ (с учетом поручительства — AA+) против официальных AAA(RU) от АКРА и ruAAA от Эксперт РА.
Требуемая доходность в базовом сценарии (при ожидаемом снижении средней КС до 13,25%) составляет около 14,8% годовых при входе со спредом 150 б.п.. Фундаментально справедливый спред мы оцениваем в 135 б.п.
💼 Резюме. Ориентир купона на первичке «до КС + 160 б.п.» — это классический маркетинг. Исторически эмитент всегда закрывает книги по 150 б.п.. Вторичный рынок (выпуск-близнец БО-003Р-29) уже сейчас дает дисконт-маржу около 148 б.п.. Заявка в новую книгу имеет экономический смысл исключительно с жестким лимитом от 155 б.п., чтобы забрать премию. Если купон укатают до 150 б.п., инвестор бесплатно берет на себя риск аллокации, не получая за это никакой сверхдоходности.
☂️ Лично мне идея идти в первичку «на удачу» не нравится. Если премию срежут до КС + 150, я лучше спокойно подберу ликвидный выпуск БО-003Р-29 на вторичке без очереди, получая свои стабильные 15% carry.💸
Полный аналитический обзор читаем ТУТ Не ИИР