Наши комментарии для Форбс по рынку авиационного керсоина https://www.forbes.ru/biznes/571644-nebo-zakryvaetsa-iz-za-rosta-cen-na-toplivo-aviakompanii-otmenaut-rejsy
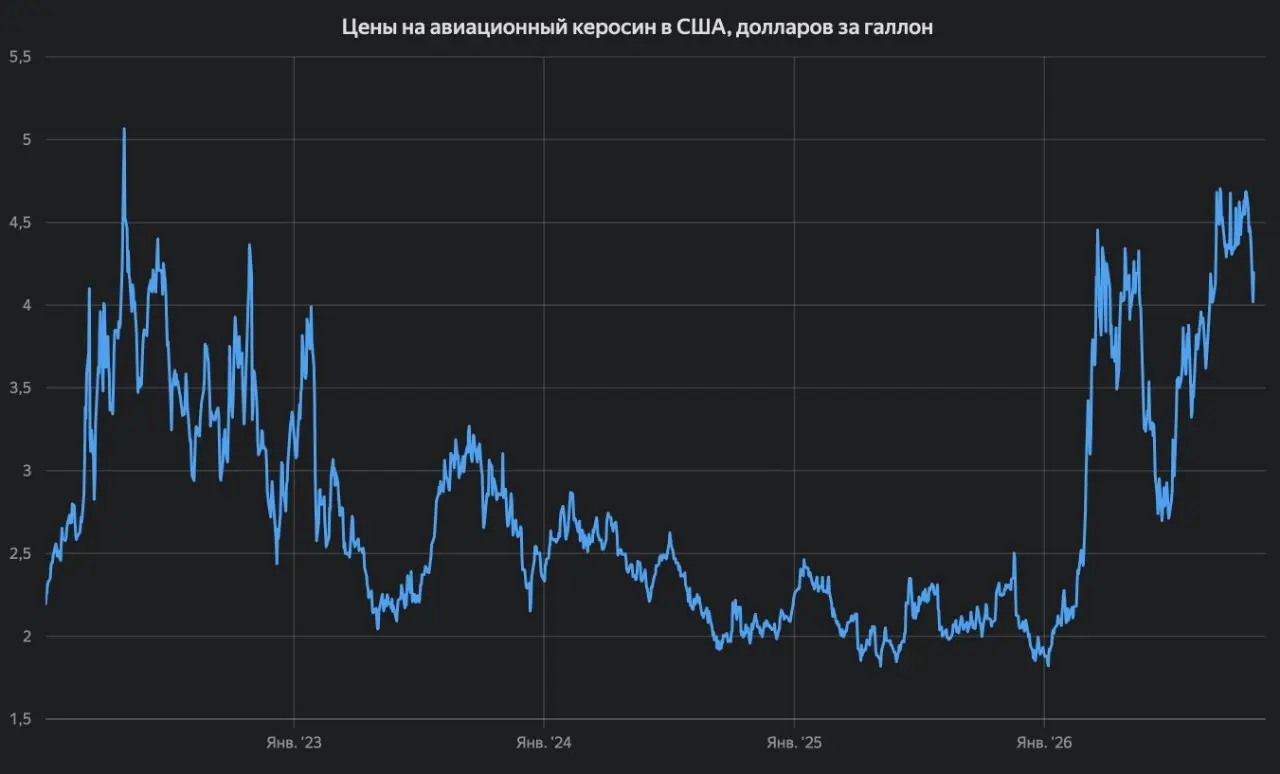
Авиакеросин на мировом рынке подорожал вдвое с начала войны СЩА и Израиля против Ирана. Спотовая цена керосина в США на побережье Мексиканского залива с поставкой на борт судна достигла $4,10 за галлон ($1354 за т) — это выше даже шокового уровня весны 2022 года, когда керосин стоил $3,6–3,9 за галлон ($1188–1287 за т). Ценовой шок сравним с ситуацией на рынке дизельного топлива и бензина.
Одновременные удары по НПЗ в России и на Ближнем Востоке вкупе с сокращением нефтепереработки в Восточной Азии и блокировке потоков топлива из Персидского залива привели к снижению предложения авиационного керосина в этих странах. В пострадавших странах первым делом был ограничен экспорт авиационного керосина. Поэтому международный рынок пострадал сильнее рынков стран производителей.
Но проблемы есть и в США - крупнейшем рынке авиационного топлива и одновременно крупнейшем его производители. Несмотря на то, что НПЗ в США работают исправно и обеспечены топливом экспортный паритет в условиях свободного рынка задрал внутренние цены вверх. Внутренняя цена в США в значительной мере определяется тем, сколько за топливо платят за рубежом. Цены в странах-импортерах сейчас на высоком уровне, и это толкает штатовский экспорт вверх, вытягивая за собой и внутренние цены. При это экспорт на треть идёт из запасов. Снижение запасов дополнительно давит на внутренние цены.
У авиации в этой ситуации нет выхода, которого нет у наземного транспорта. В отличие от бензина и дизеля, авиационный керосин нельзя заместить альтернативными видами топлива: ни электричеством, ни сжиженным углеводородным газом (СУГ), ни сжиженным природным газом (СПГ), ни этанолом, на которые переводят легковые автомобили, грузовики и автобусы. Самолет летает только на керосине — и платить за него приходится по мировой цене. Доля смешения альтернативных видов топлива ограничена 1% и даже она достигается далеко не везде.
Россия от мирового шторма в теории защищена лучше — но у этой защиты есть предел. Даже в условиях нормально работающих НПЗ профицитность производства авиационного керосина в стране относительно небольшая: больших свободных излишков на экспорт нет. История рынка это подтверждает. До 2019 года производство авиатоплива держалось в среднем на уровне 32 000 т в сутки при потреблении 26 000 т, а к 2019 году спрос вырос уже до 30 000 т в сутки — запас между выпуском и потреблением сжимался. Пандемия временно ослабила натиск: в 2020 году потребление упало до 22 000 т в сутки, к концу 2021-го вернулось к 26 000 т. Но в 2022 году спрос снова просел — уже по геополитической причине: западные страны закрыли воздушное пространство для российских самолетов, а Москва ответно запретила полеты авиакомпаний 36 стран. С тех пор рынок перевозок постепенно восстанавливается, и спрос на керосин вместе с ним растет.
Восстанавливается спрос — а производство падает. Причина — длительные аварийные простои НПЗ: снижение началось в прошлом году и усилилось в 2026-м. Иными словами, в самый неподходящий момент — на пике мировых цен — выпуск топлива сжался почти на треть. Ситуация с авиационным топливом в России схожа с ситуацией с бензином и сильно отличается от дизельного топлива, по котором в стране большой профицит внутреннего производства.
Следствие — меры государства. Правительство запретило экспорт авиатоплива до 30 ноября, а в ряде аэропортов ввело лимиты на заправки для иностранных компаний: теперь иностранец может залить лишь объем, необходимый для совершения конкретного полета, и не литром больше. Смысл этих мер в том, что при узком профиците каждый экспортированный тоннель — это потенциальный недостающий литр для внутреннего рынка, где спрос восстанавливается, а мощности НПЗ пока только падают. Также осуществляется и ценовая поддержка российских авиакомпаний за счёт возврата акциза на авиационный керосин.
#Керосин #Форбс #ТерминалСиала @seala_ru