Маркетинговое исследование BCGroup: ноябрь 2026г. Подробнее можно почитать на сайте www.bcgroup-research.uz или в Сетке: https://set.ki/channel/XECkNtW
Франчайзинг общепита и ритейла в Республике Узбекистан Упаковка, трансфер и локализация готовых сетевых концепций — кофейни, пекарни, сервисы у дома, прогноз до 2030г.
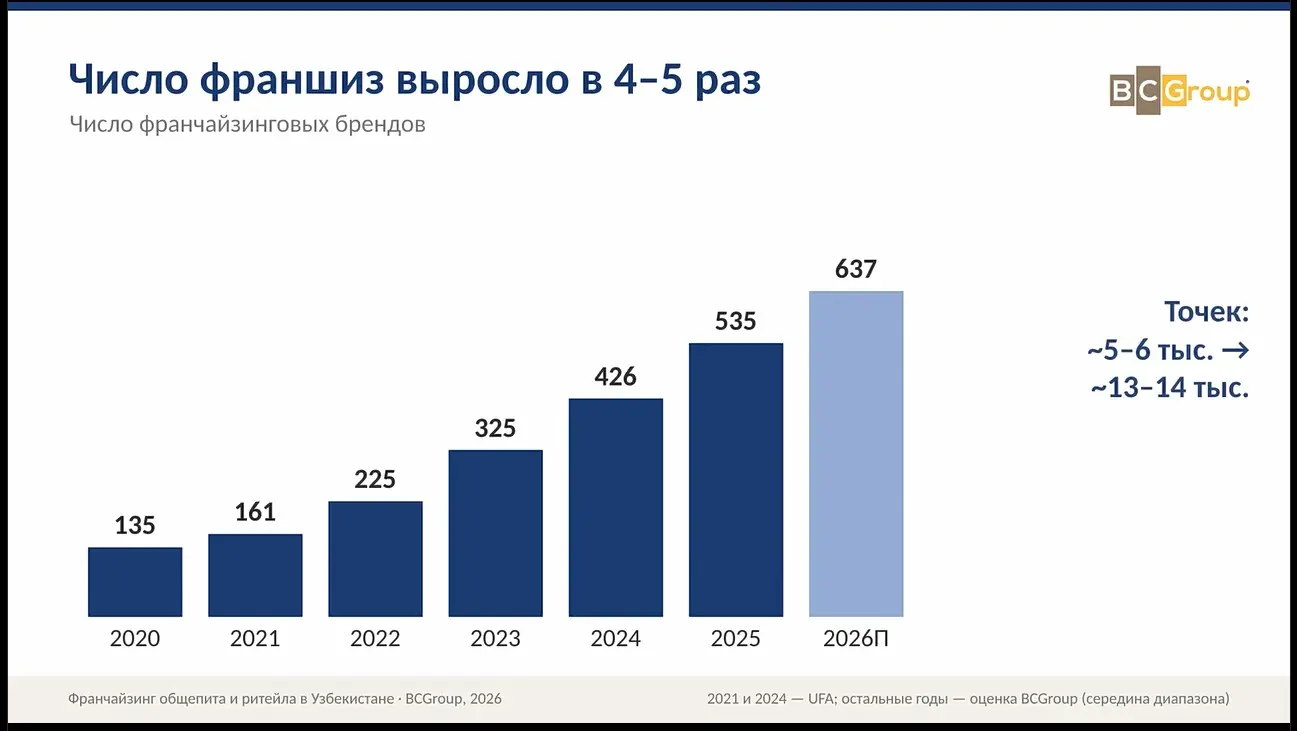
1. Рынок ранний, но растет кратно быстрее СНГ. Франчайзинговый рынок Узбекистана растет на 25–35% в год, а средний темп по СНГ — 10–15%. Текущая стадия сравнима с российским рынком 2008–2010 гг. В 2021 г. на рынке было не больше 10 активно развивающихся местных франшиз, к концу 2025 г. — более 70. 2. Доминируют российские бренды. Около 80% франчайзинговых брендов на рынке — российские. Российский рынок франчайзинга в 2025 г. вырос лишь на 2,5% (до 3,8 трлн руб.), спрос на франшизы там снизился на 18% (Franshiza.ru / Forbes). За 2025 г. 49% российских франчайзеров хотели бы выйти в Беларусь, Казахстан и Узбекистан, а точки за рубежом уже есть у 46% (годом ранее — 41%). Поток брендов в Узбекистан будет расти — и в основном за счет продавцов, а не покупателей. 3. Платежеспособный спрос формируют макроэкономика и демография. ВВП в 2025 г. — 1 849,7 трлн сумов, или около $147,1 млрд (+7,7%). ВВП на душу населения — $3 846. Реальные доходы населения выросли на 9,2%, розничный товарооборот — 482,4 трлн сумов (+11,2%). Население на 1 января 2026 г. превысило 38,23 млн человек и за год выросло примерно на 700 тыс. 4. Лидеры общепита — локальные сети и международные QSR через франчайзи. KFC (франчайзи International Food Chain) в 2025 г. увеличил выручку на 36% и стал первой сетью общепита с годовой выручкой более 1 трлн сумов. Выручка Evos за тот же год снизилась на 3,1%. Burger King вошел в декабре 2025 г. и к сентябрю 2026 г. имеет 8 ресторанов. Франчайзи — Holten Group: компания зарегистрирована в Дубае, является соучредителем International Beverages Tashkent и владеет правами на бренд в Казахстане, Кыргызстане и Узбекистане. По словам гендиректора В. Дуткинского, первые рестораны в Узбекистане уже вышли на самоокупаемость. 5. В кофейнях и пекарнях сильнейшие игроки — локальные и пока не франчайзинговые. Safia (180 филиалов, 5,5 тыс. сотрудников) называет себя лидером Узбекистана по объему продаж кофе. Франшизу сеть откладывает на 2–3 года, в Таджикистане тестирует гибридную партнерскую модель. Breadly — единственный пример экспорта узбекской франшизы кофейни-пекарни в Россию (создан при грантовой поддержке ЕБРР). Costa Coffee вошла в 2023 г. через франчайзи. Starbucks в Узбекистане не представлен. 6. ПВЗ маркетплейсов — самый массовый «франчайзинговый» формат. Uzum Market за 2025 г. открыл 988 ПВЗ, и к началу 2026 г. их стало более 1,5 тыс. Франшиза ПВЗ: помещение 20–50 м², стартовые вложения от 25 млн сумов, вознаграждение до 4% оборота точки. Практики сообщают об окупаемости от 6 месяцев до 2 лет. 7. Магазины у дома — зона собственных сетей. Korzinka, Havas, Makro и Baraka растут в основном собственными силами. Пространство для франчайзинга — локальные мини-маркеты (например, NGK) и региональные форматы. 8. Право — главный «невидимый» барьер. Договор комплексной предпринимательской лицензии подлежит обязательной госрегистрации и без нее ничтожен. Лицензионную часть нужно отдельно регистрировать в Агентстве по интеллектуальной собственности, а фирменное наименование — обязательный элемент договора. Без СИДН роялти нерезиденту облагаются налогом у источника по ставке 20%. Судебной практики и норм о неконкуренции пока недостаточно. 9. Рынок услуг упаковки есть, но он фрагментирован. Ядро экосистемы — UFA и связанная с ней UzFranchise. По словам ее руководителя Азамова, она помогла выйти на рынок более чем 100 международным брендам и упаковывает свыше 30 локальных. Вокруг работают российские агентства (TopFranchise, BeBoss, NEKOFRANCH и др.) и казахстанская KazFranch. Публичная цена упаковки в Ташкенте — от 60 млн сумов (≈ $5 тыс.). Российские пакеты стоят от ≈ $4 тыс. до $80 тыс.
#рынок_франшиз_Узбекистана #маркетинговыеисследования #анализрынка