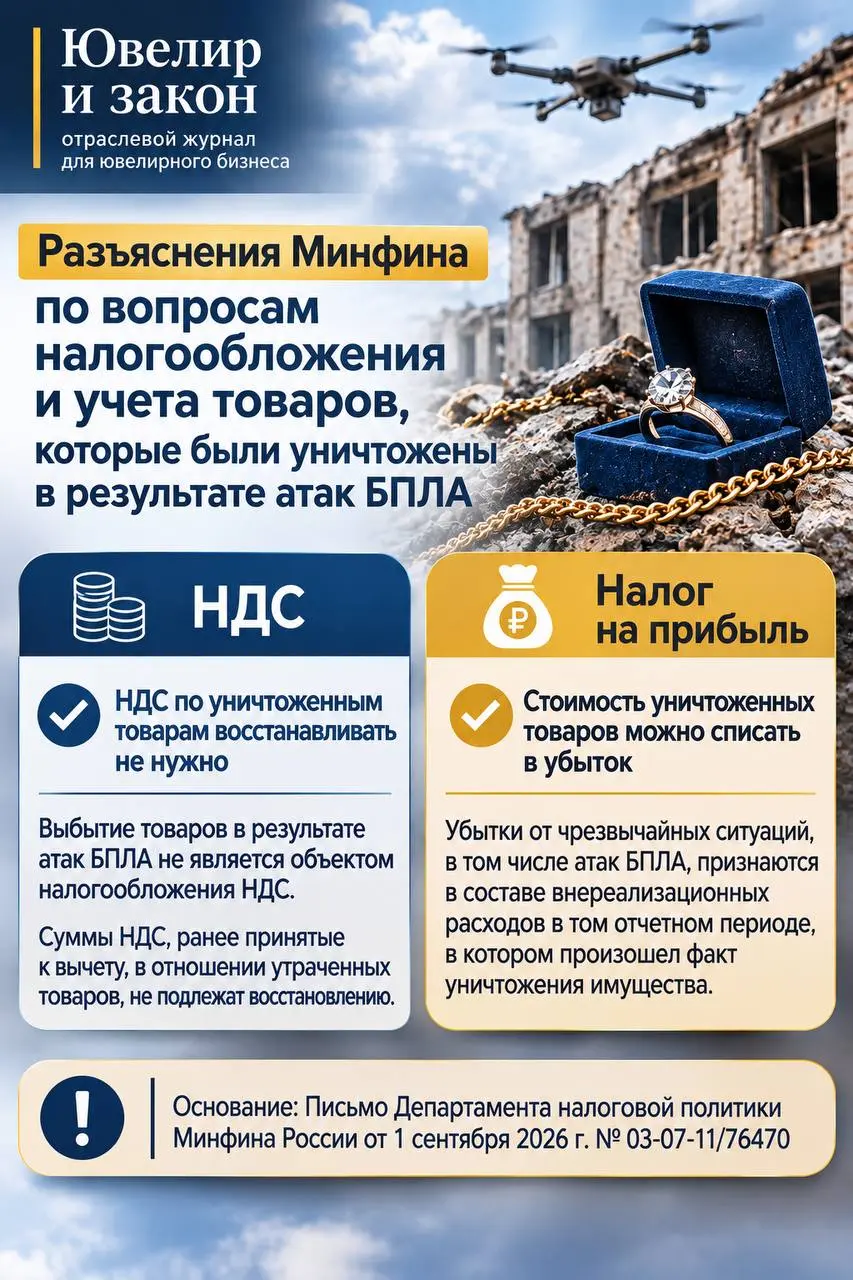
Тонкости учета: как быть с НДС и налогом на прибыль при уничтожении товаров, в т. ч. ювелирных изделий при атаках БПЛА.
Минфин выпустил разъяснения по вопросам налогообложения и учета товаров, которые были уничтожены в результате атак БПЛА.
НДС по уничтоженным товарам восстанавливать не нужно.
Ведомство указало, что выбытие товаров в результате наступления событий, не зависящих от воли налогоплательщика, объектом налогообложения НДС не является. В отношении восстановления сумм НДС, ранее принятых к вычету налогоплательщиком по утраченным товарам, отмечаем, что исходя из выводов, изложенных в решении Высшего Арбитражного Суда Российской Федерации от 23 октября 2006 г. № 10652/06, утрата имущества в результате чрезвычайной ситуации не относится к числу случаев, при которых суммы НДС, ранее правомерно принятые налогоплательщиком к вычету, подлежат восстановлению. В связи с этим при утрате налогоплательщиком товаров в результате чрезвычайных ситуаций, в том числе атак БПЛА, суммы НДС, ранее правомерно принятые им к вычету в отношении этих товаров, восстановлению не подлежат.
Стоимость уничтоженных товаров можно списать в убыток
Что касается налога на прибыль организаций, то в соответствии с положениями статьи 247 Кодекса, объектом налогообложения по налогу на прибыль организаций является прибыль, полученная налогоплательщиком, определяемая как разница между полученными доходами и произведенными расходами, в соответствии с положениями главы 25 "Налог на прибыль организаций" Кодекса. При этом все расходы налогоплательщика, которые соответствуют критериям, предусмотренным пунктом 1 статьи 252 Кодекса, и не поименованные в статье 270 Кодекса, учитываются в целях налогообложения прибыли организаций. В частности, в соответствии с пунктом 2 статьи 265 Кодекса, к внереализационным расходам, учитываемым для целей налогообложения прибыли, приравниваются потери от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций, включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий или чрезвычайных ситуаций. Следовательно, убытки, полученные налогоплательщиком в результате чрезвычайных ситуаций (включая затраты, связанные с ликвидацией последствий атак БПЛА), признаются в составе внереализационных расходов того отчетного (налогового) периода, в котором произошел факт уничтожения товарно-материальных ценностей.
Источник: Письмо Департамента налоговой политики Минфина России от 1 сентября 2026 г. №**03-07-11/76470 "О применении НДС и налога на прибыль организаций в отношении товаров, уничтоженных в результате чрезвычайных ситуаций, в том числе атак БПЛА" Подпишитесь на «Ювелир и закон» в Telegram | ВКонтакте | Дзен | Сетка
В этом посте были ссылки, но мы их удалили по правилам Сетки