#hardfinance@tkachfinance
Коллеги, приветствую! 🤝
Недавно на одной из пар по оценке бизнеса в университете мы разбирали интересный аспект DCF-оценки, который заставил меня немного по-другому взглянуть на подходы к расчёту терминальной стоимости.
Решил поделиться с вами некоторыми наблюдениями!
Как многие знают, терминальная стоимость зачастую составляет 50% и более от общей оценки бизнеса. Это означает, что даже относительно небольшие ошибки в долгосрочных предпосылках могут существенно повлиять на итоговый результат.
Одним из наиболее распространённых подходов к расчёту терминальной стоимости является модель Гордона.
Сама формула достаточно проста. Однако здесь есть один важный нюанс, которому не всегда уделяют должное внимание.
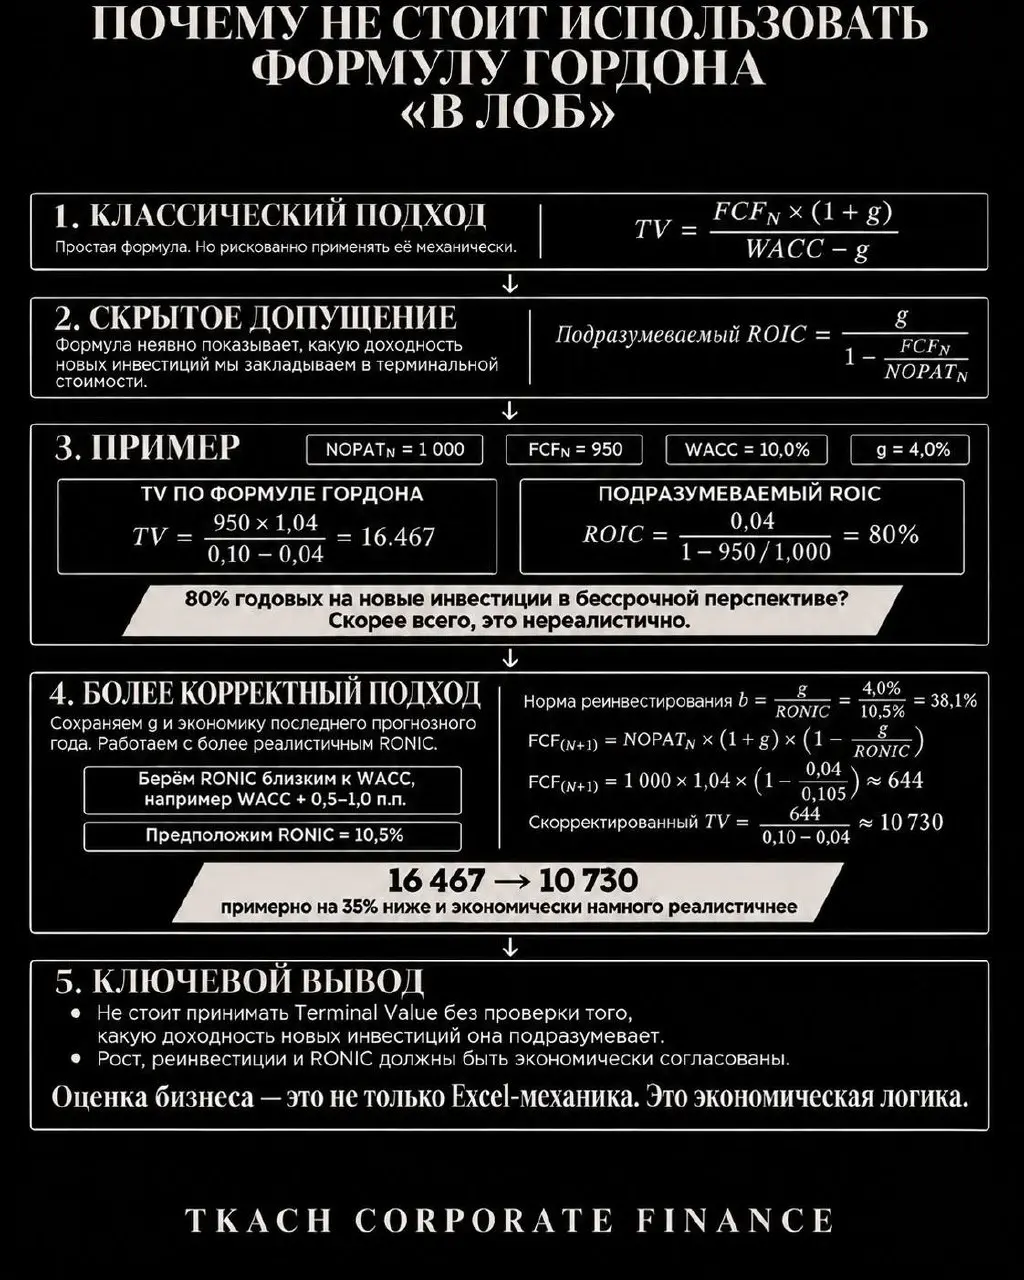
Используя формулу Гордона, мы неявно закладываем определённую доходность новых инвестиций, которую компания будет генерировать на бесконечном горизонте.
И далеко не всегда эти предположения соответствуют экономической реальности.
Например, на первый взгляд вполне разумный долгосрочный темп роста в 4% может подразумевать доходность новых инвестиций на уровне 80% годовых.
Только вдумайтесь! По сути, мы предполагаем, что зрелая компания будет бесконечно долго получать исключительно высокую доходность на вновь инвестированный капитал.
Насколько это реалистично?
Для большинства компаний, вероятно, не очень…
Но как тогда подходить к решению этой проблемы?
И здесь особое значение приобретает показатель RONIC (Return on New Invested Capital) - доходность нового инвестированного капитала.
Основная идея заключается в том, что для обеспечения устойчивого роста компании необходимо осуществлять реинвестиции. При этом объём необходимых реинвестиций напрямую зависит от доходности, которую компания способна получать на вложенный капитал.
В долгосрочной перспективе, по мере развития бизнеса и усиления конкуренции, доходность новых инвестиций, как правило, постепенно приближается к средневзвешенной стоимости капитала (WACC).
Разумеется, компании, обладающие устойчивыми конкурентными преимуществами, могут продолжать генерировать доходность выше WACC.
Но возникает вопрос: насколько выше и как долго?
Именно здесь финансовый анализ выходит за рамки простого применения формул.
Необходимо учитывать отраслевую специфику, конкурентные преимущества компании, рыночную динамику и долгосрочные возможности роста.
Например, для зрелого бизнеса можно рассмотреть RONIC на уровне немного выше WACC - скажем, на 0,5–1,0 процентного пункта. Это может быть разумной консервативной отправной точкой при условии, что такое предположение имеет экономическое обоснование.
При этом влияние на итоговую оценку может оказаться весьма существенным.
В примере, представленном на инфографике, корректировка подразумеваемой доходности новых инвестиций до более реалистичного уровня приводит к снижению терминальной стоимости примерно на 35%. Причём ни WACC, ни долгосрочный темп роста при этом не изменяются.
Разница возникает благодаря согласованию долгосрочной потребности компании в реинвестициях с ожидаемой доходностью новых вложений.
Какой вывод я для себя сделал?
Проблема заключается не в самой формуле Гордона. Она вполне корректна при соблюдении соответствующих предпосылок. Основная ошибка возникает тогда, когда мы применяем её механически, не задумываясь об экономической обоснованности заложенных параметров.
Для меня это стало ещё одним напоминанием о том, что финансовое моделирование - это не просто построение формул в Excel и получение математически правильных результатов.
Гораздо важнее понимать, какие экономические предположения стоят за нашими расчётами и что они в действительности говорят о бизнесе.