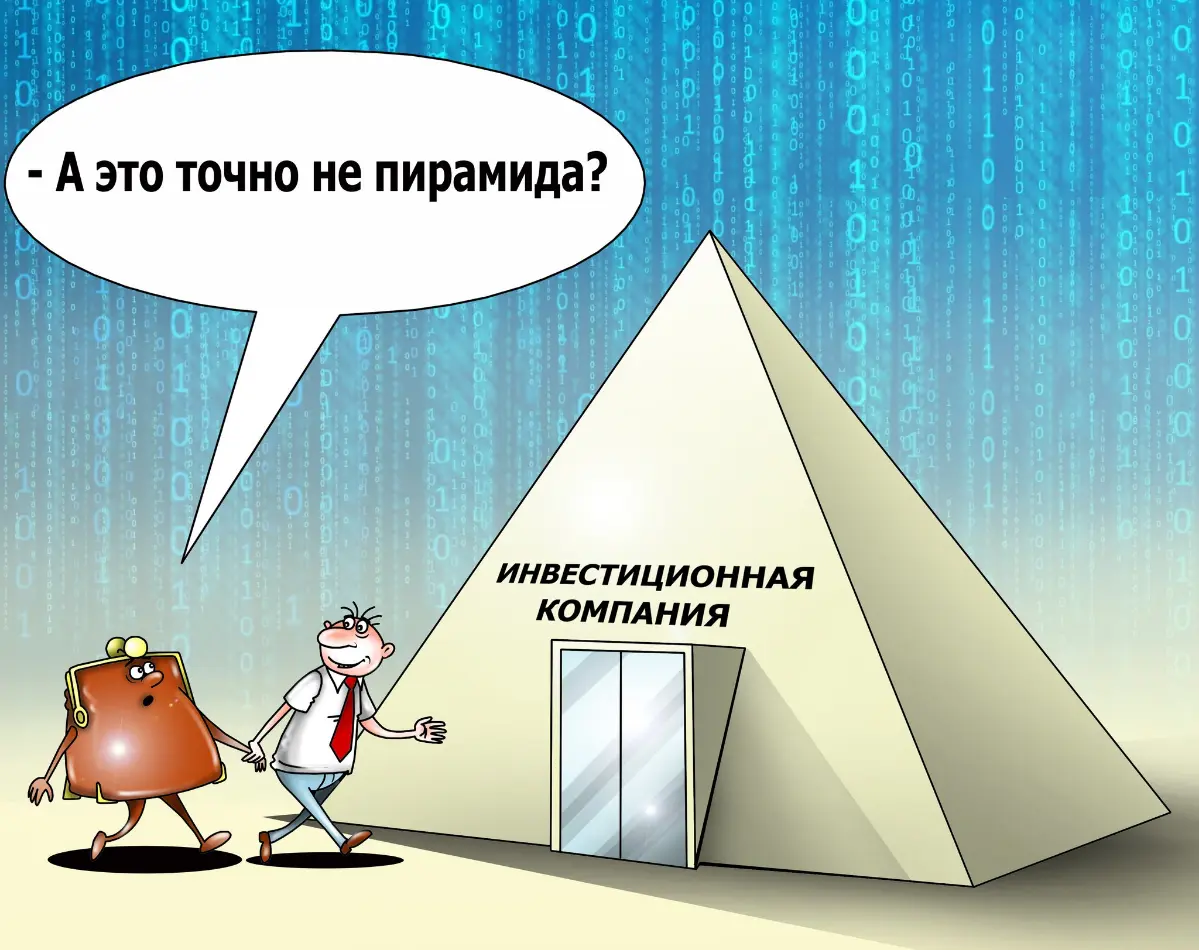
Банк НАТО : новый уровень финансовых пирамид
Банк НАТО (официально Банк обороны, безопасности и устойчивости) задуман как многосторонний институт для кредитования оборонных проектов. Формально он занимает на рынке под облигации, выдаёт долгосрочные кредиты и гарантии оборонным компаниям и правительствам.
Видимые участники — небольшие страны: Албания, Латвия, Румыния и другие. Их роль — не капитал (у них его нет), их функция не финансировать, а обеспечивать легитимность и рейтинг. Они создают видимость многостороннего института: фасад многосторонности и суверенные гарантии.
Реальные драйверы — Канада, Люксембург, Лондон и крупные финансовые институты. Инициативу продвигали британские министры, поддержали JPMorganChase, Commerzbank, ING Group, LBBW и RBC Capital Markets. Главный публичный продвигатель — премьер Канады Марк Карни (Goldman Sachs, ЦБ Канады, Банк Англии, Brookfield), соратник — премьер Люксембурга Люк Фриден, чья страна является офшорным центром фондов.
Цель на поверхности — удешевить оборонное финансирование; глубже — перевести военные расходы из парламентско-бюджетного контура в рыночно-инвестиционный.
Что скрыто и кто на самом деле заинтересован?
Скрытая часть — механика обязательств. Лишь малая доля капитала является реальными деньгами, основная — вызываемый капитал, то есть суверенные гарантии. В бюджете это выглядит не как расход, а как условное обязательство; при кризисе гарантии превращаются в реальные выплаты. Именно гарантии, а не взносы, позволяют претендовать на высокий рейтинг и дешёвое фондирование.
Реально заинтересованы крупные банки, фонды и финансовые элиты: они получают новый класс активов, комиссии и рычаг влияния. Малые страны получают легитимность на бумаге, но несут скрытые риски без контроля. Люксембург как офшор позволяет создавать легальный, но непрозрачный инструмент для фондов. Критики называют это перераспределением богатства в пользу архитекторов.
Скрытые умыслы
Банк НАТО обходит парламентскую процедуру: вместо голосований по траншам решение о кредитах принимает кредитный комитет, отчётность строится по наднациональным стандартам. Частный капитал выступает щитом от публичного контроля, пенсионные фонды — источником долгосрочных денег. Оборонные проекты становятся портфельным активом с доходностью; чем дольше конфликт, тем устойчивее обслуживание кредитов.
Как это делается ? Банк НАТО выпускает облигации на 10–30 лет и выдаёт кредиты на сопоставимые сроки, то есть конструкция рассчитана на десятилетия. Пенсионные фонды заходят в оборонные проекты не как в благотворительность, а как в актив, который должен приносить доход, а доход зависит от того, продолжается ли конфликт и работают ли заводы. Если война заканчивается, кредиты под будущие поставки могут стать непроизводительными, что создаёт встроенный стимул к продолжению конфликта. Война превращается в рутинный финансовый процесс: вместо просьб к парламенту о новом транше банк автоматически привлекает деньги с рынка капитала, финансирование становится предсказуемым и непрерывным, как зарплата. Деньги на войну приходят из пенсионных накоплений миллионов людей, делая войну частью повседневной финансовой жизни обычного человека, даже если он об этом не знает. Оборонные заводы становятся такими же получателями кредитов, как сельхозпроизводители или нефтяники, и война становится отраслью экономики, а не чрезвычайным положением.
Итог: звоночек не о войне, а о её нормализации. Война перестала быть фрагментом истории и стала фрагментом баланса, встроена в финансовую архитектуру так же прочно, как ипотека или пенсионные накопления. Главный риск не только в том, что деньги уходят на оружие, а в том, что сама система теперь заинтересована в том, чтобы это продолжалось.